

Ngưỡng thuế trúng thưởng xổ số đã thay đổi từ ngày 01/07/2026. Vì vậy những bài viết cũ ghi “trúng trên 10 triệu đồng phải nộp thuế” có thể khiến người đọc tính sai số tiền thực nhận hiện nay.
Trả lời nhanh: Theo Luật Thuế thu nhập cá nhân 109/2025/QH15 có hiệu lực từ 01/07/2026, thu nhập trúng thưởng chỉ tính thuế đối với phần vượt 20 triệu đồng theo từng lần trúng thưởng; thuế suất là 10% của phần vượt ngưỡng.
Thông tin tham khảo: Bài viết dành cho việc tra cứu và giải thích quy định về vé xổ số kiến thiết miền Nam. Kết quả có giá trị đối chiếu cuối cùng theo công bố của công ty phát hành; không có nội dung dự đoán số trúng.
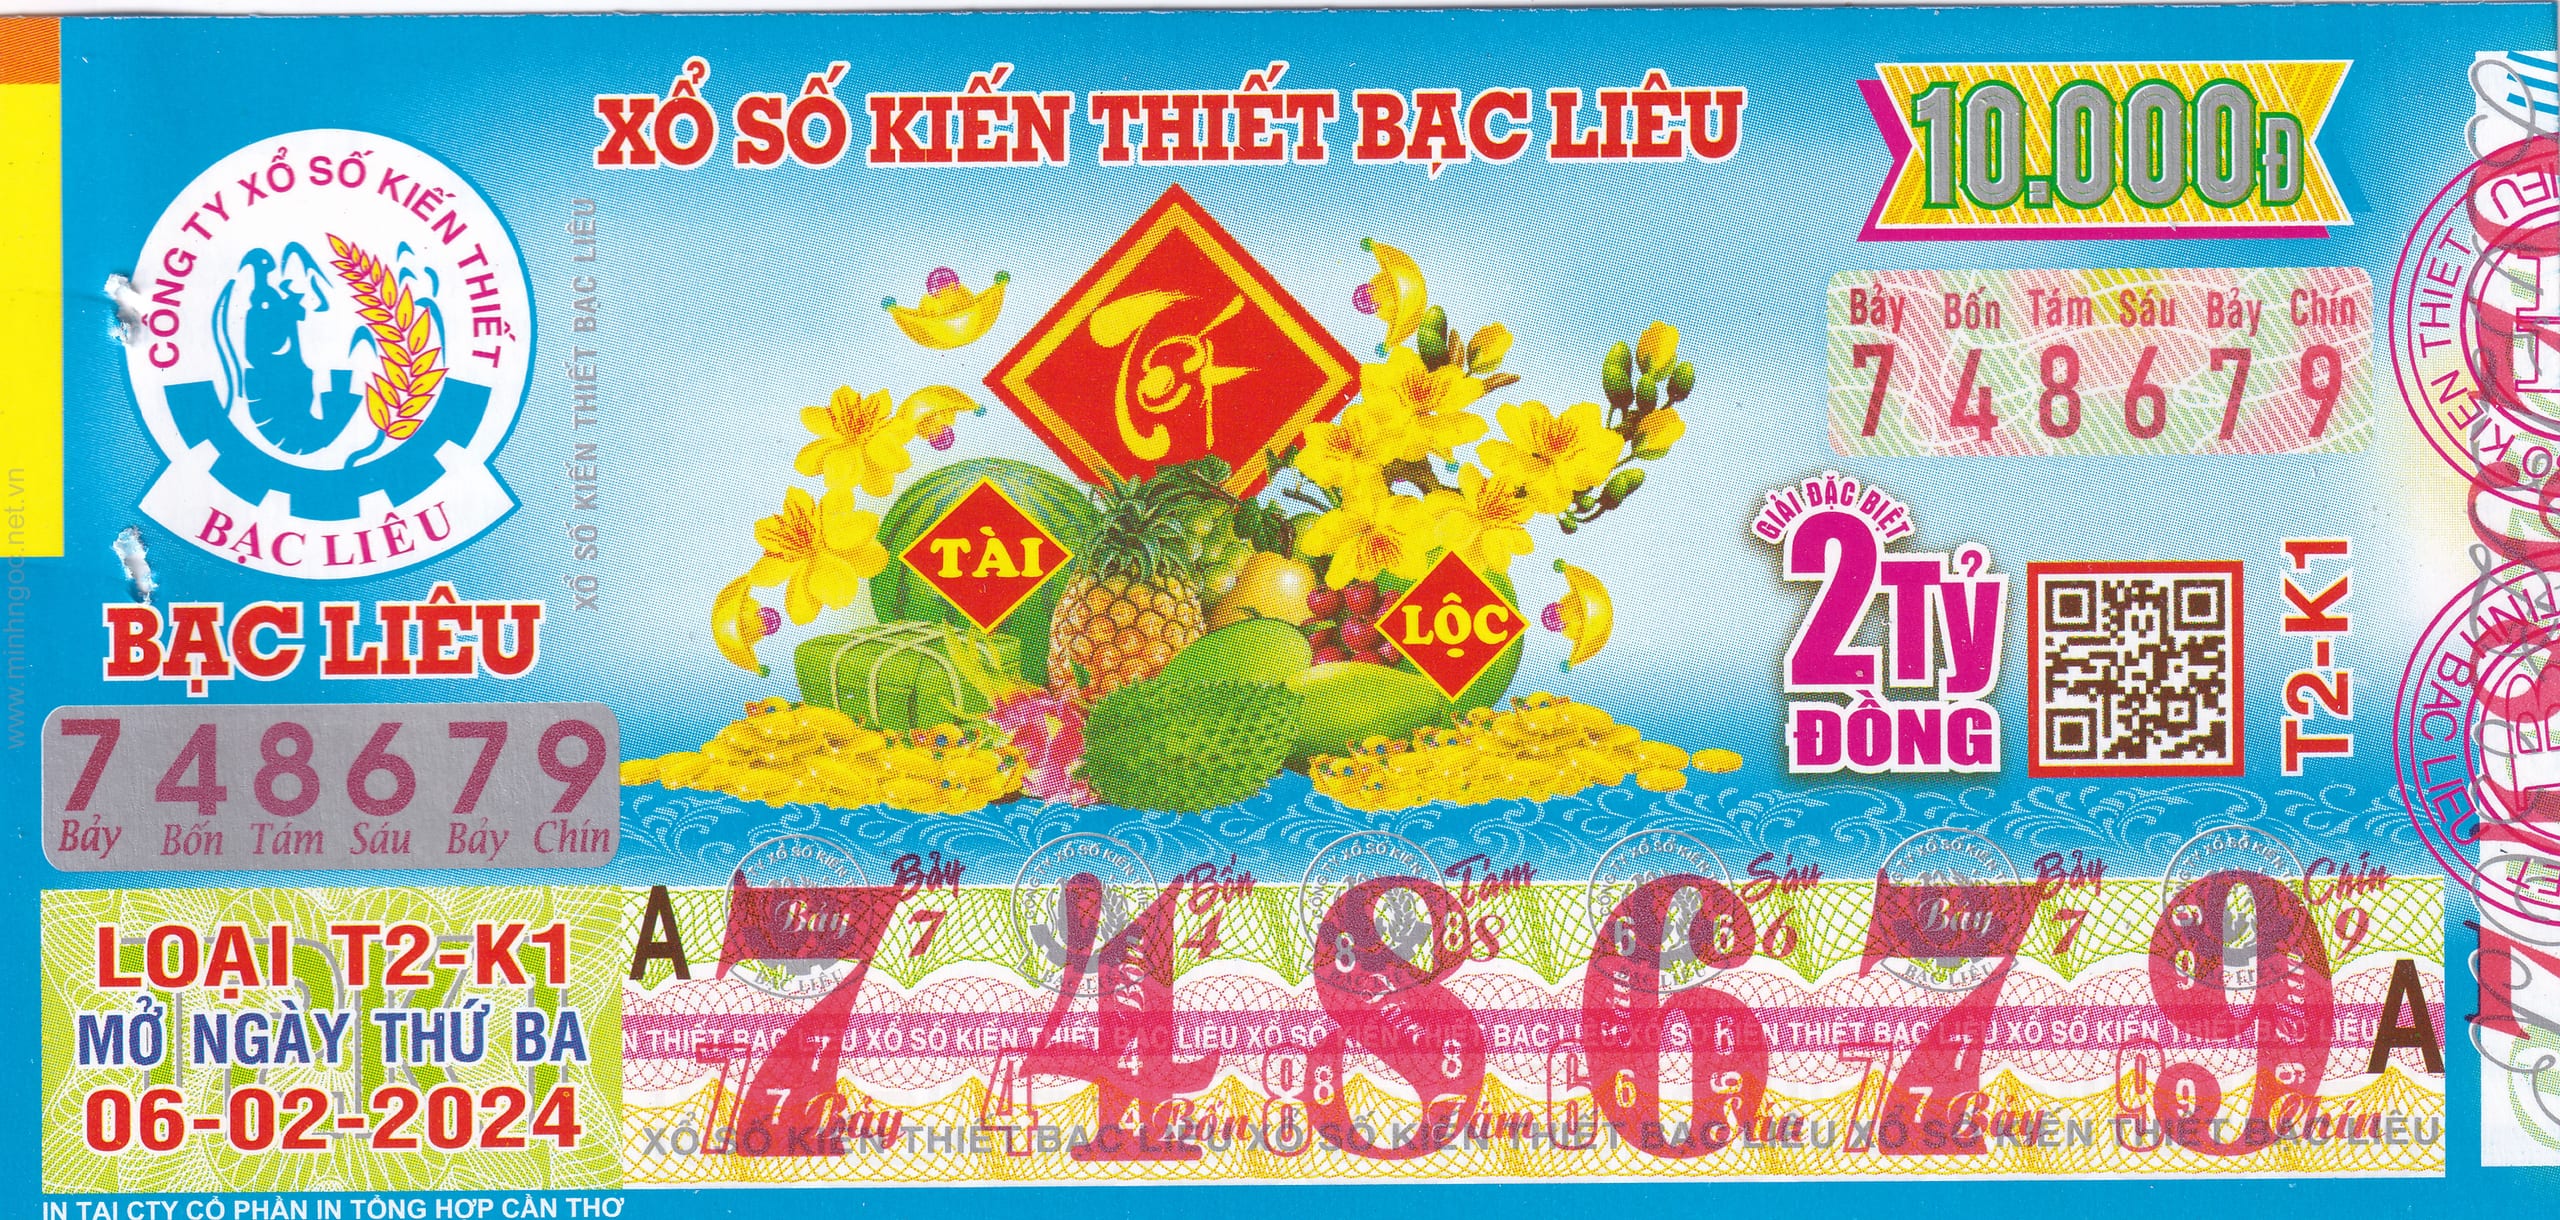
Nội dung chính của bài viết
- 1. Ngưỡng chịu thuế từ ngày 01/07/2026
- 2. Thuế suất trúng thưởng là 10%
- 3. Công thức thực nhận sau thuế
- 4. Giải nhất 30 triệu đồng nộp bao nhiêu?
- 5. Giải đặc biệt 2 tỷ đồng nộp bao nhiêu?
- 6. Các giải dưới hoặc bằng 20 triệu
- 7. Thế nào là “từng lần trúng thưởng”?
- 8. Khi nào phát sinh nghĩa vụ khấu trừ?
- 9. Ai thực hiện khấu trừ và nộp thuế?
- 10. Có được công bố danh tính người trúng?
- 11. Thuế không quyết định tính hợp lệ của vé
- 12. So sánh quy định cũ và quy định hiện hành
Công thức tính thuế trúng thưởng dễ kiểm tra
Thuế phải nộp = max(0, giá trị một lần trúng thưởng − 20.000.000 đồng) × 10%. Đây là minh họa cho phần thu nhập trúng thưởng theo quy định hiện hành từ ngày 01/07/2026; cách xác định từng lần trúng cần theo hướng dẫn có thẩm quyền.
| Giá trị một lần trúng | Thuế minh họa | Thực nhận minh họa |
|---|---|---|
| 10,000,000 đồng | 0 đồng | 10,000,000 đồng |
| 15,000,000 đồng | 0 đồng | 15,000,000 đồng |
| 20,000,000 đồng | 0 đồng | 20,000,000 đồng |
| 30,000,000 đồng | 1,000,000 đồng | 29,000,000 đồng |
| 50,000,000 đồng | 3,000,000 đồng | 47,000,000 đồng |
| 2,000,000,000 đồng | 198,000,000 đồng | 1,802,000,000 đồng |
Ví dụ dùng ngưỡng trên 20 triệu đồng và thuế suất 10% từ ngày 01/07/2026. Không tự khẳng định cách gộp nhiều vé; phải kiểm tra cách xác định “từng lần trúng thưởng”.
Ngưỡng chịu thuế từ ngày 01/07/2026
Luật 109/2025/QH15 xác định thu nhập tính thuế từ trúng thưởng là phần vượt trên 20 triệu đồng mà cá nhân nhận được theo từng lần trúng thưởng.
Giải thích và ví dụ thực tế
Số 10 triệu đồng trong nhiều bài cũ phản ánh ngưỡng áp dụng trước khi luật mới có hiệu lực. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Xem ngày hiệu lực của văn bản trước khi dùng một công thức tính thuế.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Thuế suất trúng thưởng là 10%
Mức 10% không áp trên toàn bộ giải thưởng mà áp trên phần thu nhập tính thuế sau khi trừ ngưỡng theo luật.
Giải thích và ví dụ thực tế
Giải 30 triệu đồng không bị tính 3 triệu đồng thuế nếu đây là một lần trúng thưởng riêng: cơ sở tính là 10 triệu đồng vượt ngưỡng. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Áp công thức 10% nhân phần vượt 20 triệu, sau đó trừ thuế khỏi giá trị giải.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Công thức thực nhận sau thuế
Với một lần trúng thưởng có giá trị G lớn hơn 20 triệu: thuế = (G – 20 triệu) × 10%; thực nhận = G – thuế.
Giải thích và ví dụ thực tế
Nếu G bằng đúng 20 triệu thì phần vượt bằng không; không tự áp thuế 10% trên cả 20 triệu. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Ghi rõ đơn vị đồng khi tính và kiểm tra dấu phân cách hàng nghìn.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Giải nhất 30 triệu đồng nộp bao nhiêu?
Giả sử một lần trúng 30 triệu đồng: phần vượt 20 triệu là 10 triệu; thuế minh họa 1 triệu; thực nhận 29 triệu đồng.
Giải thích và ví dụ thực tế
Sai sót thường gặp là lấy 30 triệu nhân 10%, dẫn đến tính thừa 2 triệu đồng. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Yêu cầu chứng từ thể hiện giải thưởng, phần tính thuế và khoản khấu trừ.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Giải đặc biệt 2 tỷ đồng nộp bao nhiêu?
Giả sử một lần trúng giải đặc biệt 2 tỷ: phần vượt ngưỡng là 1.980.000.000 đồng, thuế minh họa 198.000.000 đồng và thực nhận 1.802.000.000 đồng.
Giải thích và ví dụ thực tế
Đây là ví dụ một lần trúng độc lập; không khẳng định cách gộp nhiều tờ vé khi thực hiện thực tế. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Xác nhận nghĩa vụ thuế với doanh nghiệp trả thưởng trước khi ký nhận.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Các giải dưới hoặc bằng 20 triệu
Khi xét riêng một lần trúng 15 triệu, 10 triệu hay các giải nhỏ hơn thì không phát sinh phần vượt ngưỡng 20 triệu đồng.
Giải thích và ví dụ thực tế
Không nên kết luận mọi trường hợp có nhiều vé trị giá dưới 20 triệu đều được miễn; khái niệm từng lần cần áp dụng theo chứng từ và hướng dẫn. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Phân biệt giá trị một giải với tổng giá trị nhận trong một lần thanh toán.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Thế nào là “từng lần trúng thưởng”?
Luật dùng cụm từ “theo từng lần trúng thưởng”; việc xác định với nhiều tờ vé hoặc nhiều khoản cùng nhận cần theo hướng dẫn của cơ quan thuế và hồ sơ chi trả.
Giải thích và ví dụ thực tế
Nếu có hai tờ cùng ngày, người lĩnh không nên tự tách hoặc tự gộp để tính theo cách có lợi rồi xem đó là kết luận pháp lý. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Đưa đầy đủ thông tin số vé, kỳ quay và lịch trả thưởng cho cơ quan chi trả xác minh.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Khi nào phát sinh nghĩa vụ khấu trừ?
Thời điểm xác định thu nhập tính thuế từ trúng thưởng theo luật là khi tổ chức, cá nhân trả thu nhập cho người trúng thưởng.
Giải thích và ví dụ thực tế
Ngày công bố kết quả và ngày thực nhận tiền có thể không trùng nhau, vì thế không nên bỏ qua mốc thời điểm chi trả. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Lưu giấy báo nhận thưởng và chứng từ tiền vào tài khoản hoặc phiếu chi.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Ai thực hiện khấu trừ và nộp thuế?
Trong thực tế, tổ chức chi trả thưởng cần thực hiện nghĩa vụ thuế theo quy định quản lý thuế và cung cấp chứng từ cần thiết.
Giải thích và ví dụ thực tế
Người trúng giải lớn nên kiểm tra số tiền trên giấy tờ thay vì chỉ trao đổi miệng với trung gian. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Đề nghị công ty phát hành giải thích quy trình khấu trừ áp dụng cho kỳ nhận thưởng.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Có được công bố danh tính người trúng?
Quy định xổ số cho phép người trúng yêu cầu giữ bí mật các thông tin nhất định về danh tính, nơi nhận và số tiền lĩnh thưởng theo quy định.
Giải thích và ví dụ thực tế
Một ảnh chụp giấy tờ người trúng đăng lên mạng có thể làm lộ dữ liệu cá nhân không cần thiết. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Chỉ chia sẻ thông tin sau khi đã cân nhắc quyền riêng tư và yêu cầu doanh nghiệp bảo mật.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Thuế không quyết định tính hợp lệ của vé
Dù mức giải thưởng thấp hay cao, tờ vé vẫn phải đáp ứng điều kiện lĩnh thưởng, còn thời hạn và cách đối chiếu riêng.
Giải thích và ví dụ thực tế
Không thể viện lý do đã có khoản thuế phải nộp để yêu cầu nhận thưởng cho vé không hợp lệ. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Kiểm tra vé gốc, kỳ mở thưởng, tình trạng vé và doanh nghiệp phát hành trước.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
So sánh quy định cũ và quy định hiện hành
Trước ngày 01/07/2026, ngưỡng thu nhập tính thuế trúng thưởng thường được nhắc tới là phần vượt 10 triệu đồng; luật mới nâng lên 20 triệu đồng.
Giải thích và ví dụ thực tế
Nếu một website chưa cập nhật, ví dụ về giải nhất 30 triệu có thể hiện số thuế cũ khác với cách tính mới. Phải áp dụng ngưỡng 20 triệu đồng từ 01/07/2026, không bê nguyên ví dụ tính theo ngưỡng cũ. Đây là lý do người tra cứu nên kiểm chứng hoàn cảnh cụ thể của mình, đặc biệt khi thông tin có thể ảnh hưởng đến quyền lĩnh giải hoặc trách nhiệm tài chính.
Cách kiểm tra chính xác và tránh nhầm lẫn
- Ưu tiên Luật 109/2025/QH15 và tài liệu hướng dẫn mới hơn những bài tổng hợp chưa cập nhật.
- Không dùng tin nhắn, ảnh chụp thiếu ngữ cảnh hoặc lời dự đoán để kết luận một vé số đủ điều kiện trúng thưởng.
Các bước kiểm tra nhanh trước khi đưa ra kết luận
- Xác định tên công ty xổ số kiến thiết được in trên vé, đừng mặc định theo nơi mua hoặc nơi đang sinh sống. Liên hệ trường hợp này: Xác nhận nghĩa vụ thuế với doanh nghiệp trả thưởng trước khi ký nhận.
- Kiểm tra đúng ngày mở thưởng, ký hiệu kỳ và loại vé trước khi so sánh các con số. Liên hệ trường hợp này: Phân biệt giá trị một giải với tổng giá trị nhận trong một lần thanh toán.
- Ưu tiên kết quả cuối cùng của doanh nghiệp phát hành, Hội đồng XSKT khu vực hoặc thông báo công khai hợp lệ. Liên hệ trường hợp này: Đưa đầy đủ thông tin số vé, kỳ quay và lịch trả thưởng cho cơ quan chi trả xác minh.
- Giữ nguyên tờ vé gốc; ảnh chụp điện thoại chỉ phục vụ trao đổi chứ không tự thay thế chứng cứ lĩnh thưởng. Liên hệ trường hợp này: Lưu giấy báo nhận thưởng và chứng từ tiền vào tài khoản hoặc phiếu chi.
- Nếu có trúng thưởng, xem thời hạn 30 ngày, nơi nhận và hồ sơ định danh cần chuẩn bị. Liên hệ trường hợp này: Đề nghị công ty phát hành giải thích quy trình khấu trừ áp dụng cho kỳ nhận thưởng.
- Nếu giải thưởng lớn, hỏi trực tiếp đơn vị trả thưởng về mức khấu trừ thuế theo quy định áp dụng từ 01/07/2026. Liên hệ trường hợp này: Chỉ chia sẻ thông tin sau khi đã cân nhắc quyền riêng tư và yêu cầu doanh nghiệp bảo mật.
- Cảnh giác đường dẫn không rõ nguồn, người mời chuyển phí xác minh hoặc tuyên bố biết kết quả trước giờ quay. Liên hệ trường hợp này: Kiểm tra vé gốc, kỳ mở thưởng, tình trạng vé và doanh nghiệp phát hành trước.
- Không suy đoán từ một bảng thiếu giải hay từ ảnh chụp đã cắt mất tiêu đề đài và ngày. Liên hệ trường hợp này: Ưu tiên Luật 109/2025/QH15 và tài liệu hướng dẫn mới hơn những bài tổng hợp chưa cập nhật.
Các sai sót phổ biến khi đọc thông tin XSMN
- Nhầm tên đài có trên vé với nơi bán vé. Cách tránh: Xác nhận nghĩa vụ thuế với doanh nghiệp trả thưởng trước khi ký nhận.
- Lấy bảng kết quả kỳ trước để dò vé kỳ mới. Cách tránh: Phân biệt giá trị một giải với tổng giá trị nhận trong một lần thanh toán.
- Cho rằng thông tin chưa công bố là kết quả chính thức. Cách tránh: Đưa đầy đủ thông tin số vé, kỳ quay và lịch trả thưởng cho cơ quan chi trả xác minh.
- So số giải đặc biệt rồi mặc định trúng giải tám. Cách tránh: Lưu giấy báo nhận thưởng và chứng từ tiền vào tài khoản hoặc phiếu chi.
- Tự ý sửa, cắt, dán hoặc đánh dấu lên vé số. Cách tránh: Đề nghị công ty phát hành giải thích quy trình khấu trừ áp dụng cho kỳ nhận thưởng.
- Dựa vào quy định thuế cũ mà không kiểm tra ngày hiệu lực. Cách tránh: Chỉ chia sẻ thông tin sau khi đã cân nhắc quyền riêng tư và yêu cầu doanh nghiệp bảo mật.
- Gửi ảnh vé và giấy tờ cá nhân cho tài khoản thiếu xác thực. Cách tránh: Kiểm tra vé gốc, kỳ mở thưởng, tình trạng vé và doanh nghiệp phát hành trước.
- Mặc nhiên xem mọi đại lý là điểm trả được mọi mức giải. Cách tránh: Ưu tiên Luật 109/2025/QH15 và tài liệu hướng dẫn mới hơn những bài tổng hợp chưa cập nhật.
- Hiểu nhầm tên “đài chính” là kênh phát sóng hoặc giải lớn hơn. Cách tránh: Xem ngày hiệu lực của văn bản trước khi dùng một công thức tính thuế.
Câu hỏi thường gặp về trúng xổ số miền nam bao nhiêu tiền thì phải nộp thuế
Từ 2026 trúng xổ số bao nhiêu phải nộp thuế?
Luật 109/2025/QH15 xác định thu nhập tính thuế từ trúng thưởng là phần vượt trên 20 triệu đồng mà cá nhân nhận được theo từng lần trúng thưởng.
Ngưỡng 10 triệu còn áp dụng không?
Khi xét riêng một lần trúng 15 triệu, 10 triệu hay các giải nhỏ hơn thì không phát sinh phần vượt ngưỡng 20 triệu đồng.
Trúng 20 triệu có đóng thuế không?
Giả sử một lần trúng 30 triệu đồng: phần vượt 20 triệu là 10 triệu; thuế minh họa 1 triệu; thực nhận 29 triệu đồng.
Trúng 30 triệu đóng thuế bao nhiêu?
Giả sử một lần trúng 30 triệu đồng: phần vượt 20 triệu là 10 triệu; thuế minh họa 1 triệu; thực nhận 29 triệu đồng.
Giải nhì 15 triệu có chịu thuế không?
Luật 109/2025/QH15 xác định thu nhập tính thuế từ trúng thưởng là phần vượt trên 20 triệu đồng mà cá nhân nhận được theo từng lần trúng thưởng.
Trúng 2 tỷ thực nhận bao nhiêu?
Với một lần trúng thưởng có giá trị G lớn hơn 20 triệu: thuế = (G – 20 triệu) × 10%; thực nhận = G – thuế.
Thuế được tính trên toàn bộ giải thưởng hay phần vượt?
Mức 10% không áp trên toàn bộ giải thưởng mà áp trên phần thu nhập tính thuế sau khi trừ ngưỡng theo luật.
Khi nào tính thuế trúng thưởng?
Mức 10% không áp trên toàn bộ giải thưởng mà áp trên phần thu nhập tính thuế sau khi trừ ngưỡng theo luật.
Có nhiều vé trúng cùng lúc tính thuế ra sao?
Mức 10% không áp trên toàn bộ giải thưởng mà áp trên phần thu nhập tính thuế sau khi trừ ngưỡng theo luật.
Văn bản nào quy định thuế trúng thưởng hiện nay?
Trước ngày 01/07/2026, ngưỡng thu nhập tính thuế trúng thưởng thường được nhắc tới là phần vượt 10 triệu đồng; luật mới nâng lên 20 triệu đồng.
Giải thích thuật ngữ dùng trong bài
Đài xổ số
Tên gọi thông dụng của công ty xổ số kiến thiết gắn với sản phẩm vé và lịch mở thưởng. Ví dụ thực tế: Xem ngày hiệu lực của văn bản trước khi dùng một công thức tính thuế.
Kỳ mở thưởng
Lần quay được nhận diện bằng ngày, đài và thông tin in trên vé. Ví dụ thực tế: Áp công thức 10% nhân phần vượt 20 triệu, sau đó trừ thuế khỏi giá trị giải.
Kết quả chính thức
Bảng số được công bố sau quy trình mở thưởng hợp lệ của đơn vị có thẩm quyền. Ví dụ thực tế: Ghi rõ đơn vị đồng khi tính và kiểm tra dấu phân cách hàng nghìn.
Giải phụ đặc biệt
Loại giải có điều kiện sai khác với giải đặc biệt theo thể lệ cụ thể của vé. Ví dụ thực tế: Yêu cầu chứng từ thể hiện giải thưởng, phần tính thuế và khoản khấu trừ.
Vé hợp lệ
Tờ vé đáp ứng yêu cầu xác thực, đúng kỳ, còn hạn và tình trạng giấy theo quy định. Ví dụ thực tế: Xác nhận nghĩa vụ thuế với doanh nghiệp trả thưởng trước khi ký nhận.
Lĩnh thưởng
Quy trình yêu cầu tổ chức có trách nhiệm chi trả tiền cho vé trúng đủ điều kiện. Ví dụ thực tế: Phân biệt giá trị một giải với tổng giá trị nhận trong một lần thanh toán.
Công ty phát hành
Doanh nghiệp xổ số được cấp phép, có trách nhiệm với loại vé do mình phát hành. Ví dụ thực tế: Đưa đầy đủ thông tin số vé, kỳ quay và lịch trả thưởng cho cơ quan chi trả xác minh.
Đại lý được ủy quyền
Đại lý có quyền thực hiện chi trả trong phạm vi được doanh nghiệp xổ số ủy nhiệm. Ví dụ thực tế: Lưu giấy báo nhận thưởng và chứng từ tiền vào tài khoản hoặc phiếu chi.
Thuế trúng thưởng
Khoản thuế phát sinh trên phần giải thưởng vượt ngưỡng luật quy định, theo từng lần trúng thưởng. Ví dụ thực tế: Đề nghị công ty phát hành giải thích quy trình khấu trừ áp dụng cho kỳ nhận thưởng.
Lưu ý về xác thực và trách nhiệm khi tham gia xổ số
- Kết quả xổ số là sự kiện ngẫu nhiên. Lịch sử mở thưởng không đưa ra công thức bảo đảm dự đoán số trúng trong kỳ tới.
- Nội dung này phục vụ tìm hiểu thông tin, không bán vé, không tổ chức cá cược và không xác nhận thay cho doanh nghiệp phát hành.
- Người tham gia dự thưởng cần đủ 18 tuổi và tuân thủ điều kiện pháp luật liên quan; nên giới hạn chi tiêu trong khả năng tài chính.
- Khi có nghi vấn về vé thật, điều kiện trả thưởng hoặc nguồn dữ liệu, phải hỏi doanh nghiệp phát hành và cơ quan có thẩm quyền.
Liên kết hữu ích từ Xổ Số Miền Nam - Nguyễn Duy Travel
Ngoài kiến thức xổ số kiến thiết miền Nam, website có các nội dung hướng dẫn hành trình, vận chuyển và khám phá miền Tây. Những liên kết sau là nhóm dịch vụ độc lập, chỉ mang tính giới thiệu lựa chọn di chuyển, không liên quan tổ chức quay số hoặc bán vé xổ số.
Truy cập trang chủ: Xổ số miền Nam – XSMN – KQXSMN để xem thông tin và các bài viết liên quan.
- Thuê xe 29 chỗ Cần Thơ – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Thuê xe 45 chỗ Cần Thơ – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Thuê xe limousine Cần Thơ – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Xe đưa đón sân bay – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Thuê xe tự lái – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Bảng giá thuê xe Cần Thơ – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Tour du lịch Cần Thơ – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Giới thiệu Nguyễn Duy Travel – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
- Xổ Số Miền Nam – thông tin dịch vụ và hướng dẫn lựa chọn hành trình phù hợp.
Kênh liên hệ cho dịch vụ vận chuyển và du lịch
Liên hệ Xổ Số Miền Nam - Nguyễn Duy Travel về dịch vụ thuê xe 4–45 chỗ, đưa đón sân bay và tour Miền Tây qua 0947495057 hoặc 0917179969. Zalo: 0947495057 và 0917179969. Các số liên hệ này không phải đường dây công ty xổ số phát hành để xác nhận vé trúng hoặc nhận thưởng.


